·15 phút đọc
CHẤN THƯƠNG TÀI CHÍNH KHÔNG CHỈ LÀ VẤN ĐỀ QUẢN LÝ TIỀN
Có những người kiếm được tiền, làm việc chăm chỉ, thậm chí được xem là có năng lực, có trách nhiệm và khá tỉnh táo trong nhiều phương diện của đời sống, nhưng cứ đến cuối tháng lại không dám mở ứng dụng ngân hàng.
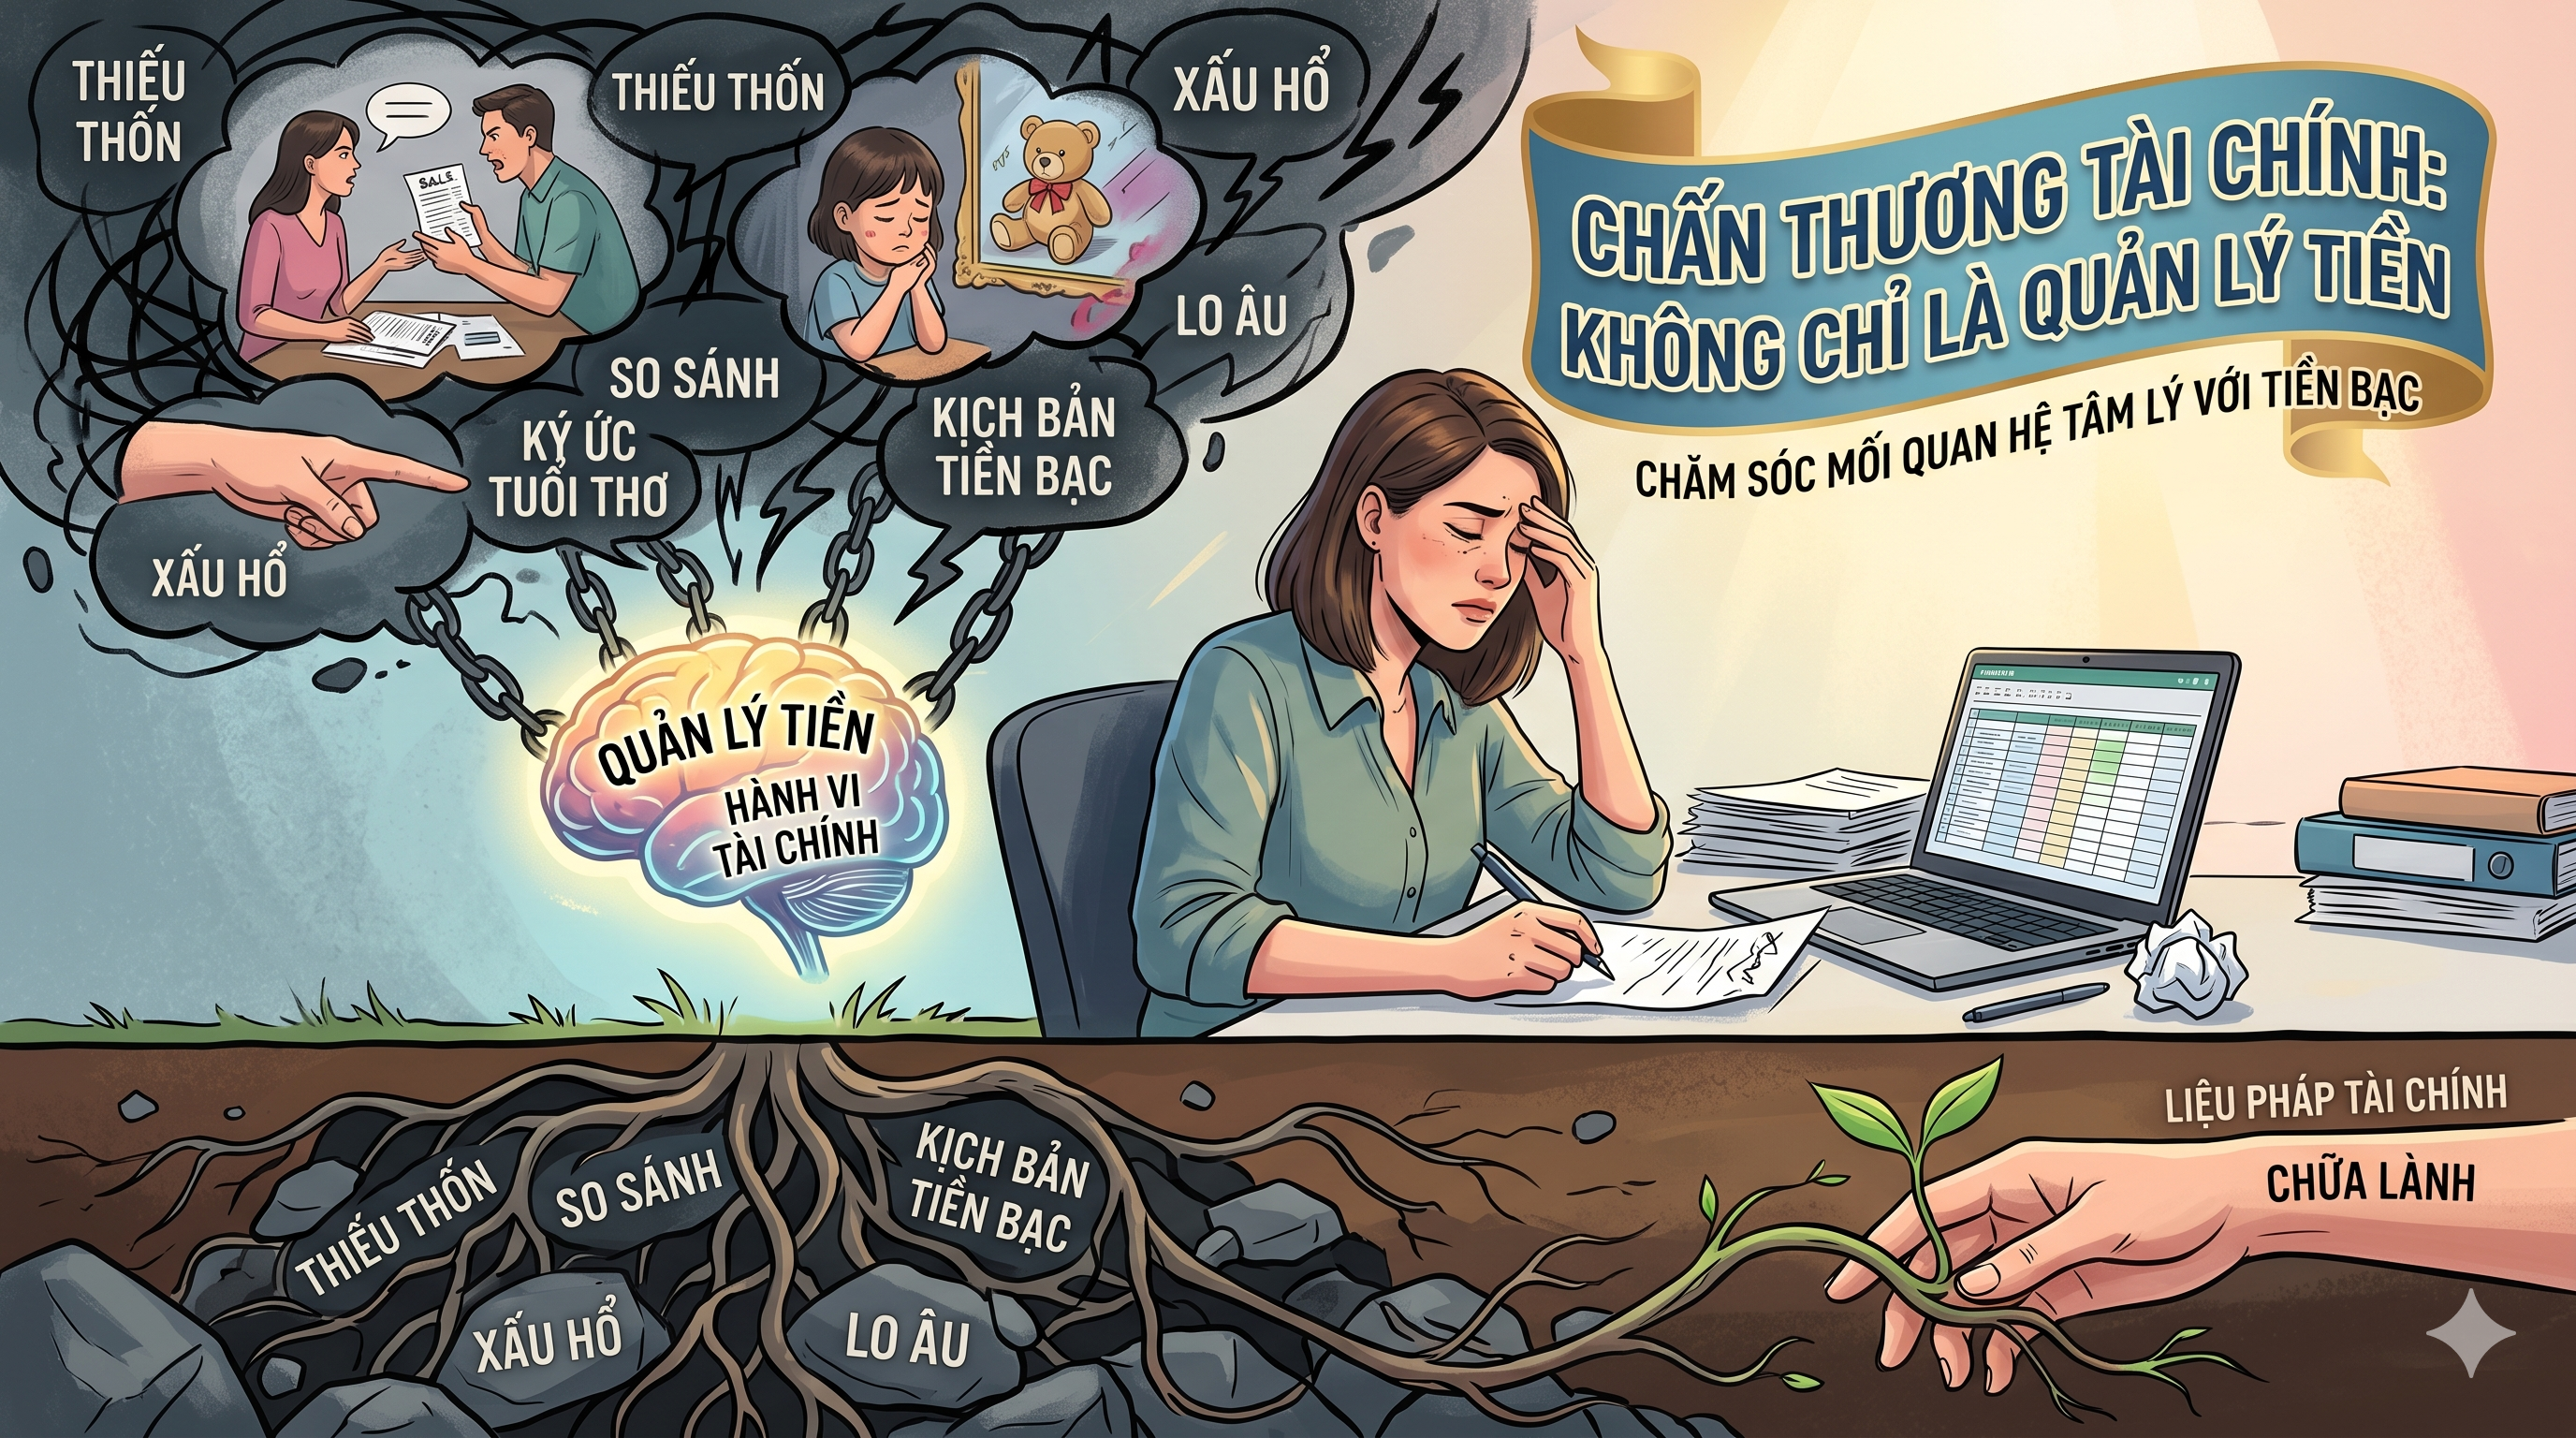
Có những người kiếm được tiền, làm việc chăm chỉ, thậm chí được xem là có năng lực, có trách nhiệm và khá tỉnh táo trong nhiều phương diện của đời sống, nhưng cứ đến cuối tháng lại không dám mở ứng dụng ngân hàng. Có người biết rõ mình cần lập kế hoạch chi tiêu, cần trả nợ theo thứ tự ưu tiên, cần dừng một vài khoản mua sắm không thiết yếu, nhưng hết lần này đến lần khác vẫn trì hoãn việc đối diện với những con số. Cũng có người thu nhập đã khá hơn nhiều so với quá khứ, cuộc sống không còn thiếu thốn như trước, nhưng bên trong vẫn tồn tại một nỗi bất an dai dẳng rằng tiền có thể hết bất cứ lúc nào, rằng chỉ cần lơi tay một chút là mọi thứ sẽ lại rơi vào cảnh chật vật cũ.
Nếu chỉ nhìn từ bên ngoài, ta rất dễ gọi đó là thiếu kỷ luật, thiếu kiến thức tài chính, hoặc đơn giản là không biết quản lý tiền. Những nhận định ấy không hẳn sai. Quản lý tiền là một năng lực cần học, và nhiều khó khăn tài chính thực sự đến từ việc thiếu kỹ năng lập ngân sách, không hiểu dòng tiền, không có quỹ dự phòng, hoặc ra quyết định chi tiêu thiếu cân nhắc. Nhưng dừng lại ở đó thì quá nông. Bởi trong nhiều trường hợp, vấn đề không nằm ở chỗ con người thiếu thông tin, mà ở chỗ họ chưa đủ sẵn sàng về mặt tâm lý để chuyển hiểu biết thành hành động bền vững. Họ biết mình nên làm gì, nhưng vẫn không làm được. Họ nhìn thấy hệ quả của lựa chọn cũ, nhưng vẫn lặp lại lựa chọn ấy. Họ tự trách mình rất nhiều, song càng tự trách lại càng trở nên căng thẳng, né tránh và bất lực hơn.
Khi ấy, vấn đề có thể không còn nằm ở kỹ năng quản lý tiền, mà nằm ở mối quan hệ tâm lý mà một người đã hình thành với tiền bạc.
Trong lĩnh vực liệu pháp tài chính, sức khỏe tài chính không được hiểu như một vấn đề thuần túy của thu nhập, chi tiêu hay tài sản, mà là sự đan cài giữa nhiều bình diện cùng lúc: nhận thức, cảm xúc, hành vi, quan hệ và thực trạng kinh tế. Tiền không vận hành trong đời sống con người như một con số trung tính. Nó đi qua cách ta diễn giải tình huống, qua những cảm xúc được kích hoạt trong khoảnh khắc ra quyết định, qua các niềm tin đã hình thành từ trước, và qua cả cảm giác an toàn hay bất an mà tiền bạc từng gắn vào trong lịch sử sống của mỗi người. Vì thế, một khó khăn tiền bạc nhìn bề mặt có vẻ là chuyện quản lý, nhưng gốc rễ đôi khi lại nằm sâu trong đời sống tâm lý.
Đây là nơi khái niệm chấn thương tài chính trở nên cần thiết, nếu ta dùng nó để chỉ những trải nghiệm liên quan đến tiền bạc đã để lại dấu vết cảm xúc đủ mạnh, đủ kéo dài, khiến một người về sau không còn phản ứng với tiền chỉ bằng lý trí hiện tại, mà còn bằng nỗi sợ, sự xấu hổ, cảm giác bị đe dọa hoặc mất an toàn đã được hình thành từ trước. Trong lĩnh vực liệu pháp tài chính, chấn thương tài chính đã được nhìn nhận như một chủ đề chuyên môn quan trọng, đặt cạnh những vấn đề như xung đột tiền bạc, lạm dụng tài chính, truyền thừa mô thức tiền bạc qua các thế hệ và các hành vi tài chính gây hại.
Chấn thương tài chính không nhất thiết chỉ xuất hiện sau những biến cố lớn như phá sản, mất nhà, bị lừa tiền, gánh nợ khổng lồ hay rơi vào cảnh túng quẫn nghiêm trọng. Trong một số trường hợp, nó cũng có thể được hình thành âm thầm qua nhiều năm sống trong bầu không khí gia đình luôn căng thẳng vì tiền, qua những lần chứng kiến cha mẹ cãi vã về chi tiêu, qua cảm giác mình là gánh nặng khi cần học phí, tiền thuốc, tiền sinh hoạt, hoặc qua những trải nghiệm bị so sánh, xem thường, loại trừ vì không có điều kiện như người khác. Với một đứa trẻ, tiền khi ấy không còn đơn thuần là công cụ trao đổi. Nó có thể trở thành tín hiệu của nguy cơ, xung đột, xấu hổ hoặc mất kết nối.
Những trải nghiệm sớm ấy có thể tạo nên cái mà các nhà nghiên cứu về tâm lý tiền bạc gọi là kịch bản tiền bạc, tức những niềm tin nền tảng, thường được hình thành từ thời thơ ấu, chỉ đúng một phần nhưng lại được con người vô thức mang theo đến tuổi trưởng thành. Một người từng lớn lên trong thiếu thốn có thể tin rằng “không bao giờ là đủ”, nên dù thu nhập tăng lên vẫn sống trong trạng thái căng cứng, phòng bị, không dám nghỉ, không dám hưởng. Một người từng thấy tiền làm cha mẹ tổn thương nhau có thể hình thành niềm tin rằng tiền là nguồn gốc của rạn nứt, từ đó né tránh nói chuyện tài chính với bạn đời, hoặc xem việc theo đuổi tiền bạc như một điều gì đó đáng ngờ. Một người từng bị chê cười vì nghèo có thể gắn giá trị bản thân với thành tích và thu nhập, để rồi cả đời lao về phía trước trong trạng thái chứng minh, mà không nhận ra mình đang tìm cách thoát khỏi cảm giác thấp kém cũ.
Nhìn theo cách này, nhiều hành vi tài chính tưởng như phi lý lại bắt đầu có lý. Không phải hợp lý theo nghĩa là chúng có lợi, mà hợp lý trong lịch sử sống của người đó. Chúng có thể từng là một cách tự bảo vệ.
Một người luôn kiểm soát từng khoản chi nhỏ nhặt, khó chịu khi người thân tiêu tiền, có thể không đơn giản là keo kiệt. Họ có thể đang cố duy trì cảm giác an toàn mà tuổi thơ chưa từng cho họ. Một người thường xuyên mua sắm khi căng thẳng có thể đang dùng tiêu dùng như một cách làm dịu tạm thời cảm giác trống rỗng hoặc quá tải bên trong, dù chính họ cũng biết sự nhẹ nhõm ấy thường không kéo dài. Một người làm việc đến kiệt sức, không thể dừng lại dù cơ thể đã báo động, có thể không chỉ là tham vọng. Họ có thể đang sống dưới sức ép vô hình rằng nghỉ ngơi là nguy hiểm, rằng giá trị của mình chỉ được bảo đảm khi vẫn còn tạo ra kết quả, vẫn còn kiếm được tiền, vẫn còn khiến người khác công nhận. Các tài liệu trong liệu pháp tài chính đã mô tả nhiều kiểu khó khăn hoặc hành vi tiền bạc lặp đi lặp lại như phủ nhận tài chính, mua sắm cưỡng bức, nghiện làm việc, phụ thuộc tài chính hay hỗ trợ tài chính quá mức. Điểm chung của chúng là con người không hành động chỉ vì bài toán tiền bạc trước mắt, mà còn vì những căng thẳng cảm xúc sâu hơn đang được kích hoạt qua tiền.
Trong số đó, phủ nhận tài chính là một ví dụ đặc biệt đáng chú ý. Có những người không thiếu thông minh, không thiếu năng lực, thậm chí rất thành công trong công việc, nhưng lại né tránh mọi việc liên quan đến tài chính cá nhân. Họ không muốn xem sao kê, không muốn tính tổng nợ, không muốn biết chính xác mình còn bao nhiêu tiền. Sự né tránh ấy không phải lúc nào cũng đến từ lười biếng hay vô trách nhiệm. Nhiều khi, đó là cách tâm trí giảm tiếp xúc với cảm giác lo âu, tội lỗi hoặc bất lực mà tiền bạc khơi dậy. Trong ngắn hạn, tránh nhìn có thể làm người ta dễ thở hơn. Nhưng trong dài hạn, nó khiến tình hình xấu đi, từ đó càng củng cố cảm giác sợ hãi ban đầu. Một vòng lặp khép kín được tạo ra: càng sợ tiền, càng né tránh; càng né tránh, tài chính càng rối; tài chính càng rối, nỗi sợ lại càng lớn.
Nghiên cứu về hành vi kinh tế và liệu pháp tài chính cũng cho thấy quyết định tiền bạc không chỉ được tạo ra từ những cân nhắc lý trí về lợi ích và chi phí. Con người còn chịu ảnh hưởng của những cảm xúc xuất hiện ngay trong thời điểm ra quyết định. Có những cảm xúc gắn trực tiếp với lựa chọn đang cân nhắc, nhưng cũng có những cảm xúc bị kéo vào từ những trải nghiệm cũ, khiến ta phản ứng với hiện tại bằng một trạng thái vốn thuộc về quá khứ. Trong một mô hình can thiệp nhóm về liệu pháp tài chính, các tác giả nêu ví dụ một người cảm thấy buồn và căng thẳng khi thanh toán hóa đơn, không chỉ vì hóa đơn trước mặt, mà còn vì cảm xúc ấy gợi lại những ký ức từng chứng kiến cha mẹ xung đột vì tiền. Khi không nhận ra nguồn gốc của cảm xúc, người đó có thể né tránh việc thanh toán, dù về lý trí họ hiểu rõ hậu quả của sự trì hoãn.
Vì thế, sẽ là thiếu công bằng nếu ta chỉ dùng lời khuyên “hãy lập kế hoạch tài chính đi” với một người đang mắc kẹt trong vòng lặp ấy. Họ có thể đã nghe câu đó rất nhiều lần. Điều họ thiếu không phải là thêm một lời nhắc về trách nhiệm, mà là một khả năng sâu hơn: khả năng ở lại với thực tại tiền bạc mà không lập tức rơi vào hoảng loạn, tự trách hoặc tê liệt.
Đây là khác biệt quan trọng giữa việc dạy quản lý tiền và việc chữa lành chấn thương tài chính. Quản lý tiền hướng con người đến những thao tác cần thiết như theo dõi dòng tiền, phân bổ chi tiêu, trả nợ, tích lũy và đầu tư. Chữa lành chấn thương tài chính đi vào phần nền sâu hơn: những cảm xúc nào đang xuất hiện khi ta nói về tiền, những niềm tin nào đang lái hành vi của ta, ký ức nào đang âm thầm lặp lại trong các quyết định hiện tại, và vì sao ta liên tục làm những điều đi ngược với lợi ích lâu dài của chính mình. Hai hướng này không loại trừ nhau. Trái lại, chúng cần nâng đỡ nhau. Kỹ năng tài chính là cần thiết, nhưng với những người đang sống trong các mô thức né tránh, hoảng sợ, tự trừng phạt hoặc bất an kéo dài quanh tiền bạc, kỹ năng ấy chỉ thật sự phát huy khi bên trong họ đã có thêm một mức độ an toàn, tỉnh táo và tự chủ nhất định. Cách tiếp cận này cũng phù hợp với lập luận của liệu pháp tài chính rằng kiến thức tài chính cần đi cùng quá trình hỗ trợ thay đổi hành vi, bởi con người có thể chưa sẵn sàng chuyển hiểu biết thành hành động ngay khi được cung cấp thông tin.
Nếu không nhìn thấy tầng tâm lý này, xã hội rất dễ rơi vào hai cách đơn giản hóa. Một là đạo đức hóa vấn đề tiền bạc, quy mọi khó khăn tài chính về sự lười biếng, hoang phí hoặc yếu kém cá nhân. Hai là tuyệt đối hóa chuyện làm giàu, như thể chỉ cần kiếm nhiều tiền hơn thì mọi bất an sẽ tự biến mất. Nhưng cả hai cách nhìn ấy đều bỏ sót con người. Bởi có người nhiều tiền vẫn sống trong sợ hãi mất mát. Có người tăng thu nhập liên tục nhưng lòng tự trọng vẫn mong manh, luôn cần một con số lớn hơn để chứng minh mình đáng giá. Có người đã thoát khỏi cảnh nghèo từ lâu nhưng cơ thể vẫn phản ứng với chi tiêu như thể ngày mai sẽ không còn gì để sống.
Tiền, trong những trường hợp ấy, không chỉ là phương tiện sinh tồn. Nó có thể trở thành nơi một người tìm kiếm cảm giác được bảo vệ, được tôn trọng, được yêu thương, hoặc được quyền tồn tại mà không xấu hổ. Chính vì vậy, chữa lành mối quan hệ với tiền cũng không thể chỉ là sửa một vài hành vi bên ngoài. Nó đòi hỏi ta đủ thành thật để nhận ra mình đang dùng tiền theo cách nào để giải quyết những nhu cầu cảm xúc chưa được gọi tên.
Ta kiếm tiền vì muốn sống một đời có lựa chọn, hay vì không bao giờ được phép thấy mình kém hơn người khác? Ta tiết kiệm vì sự chuẩn bị tỉnh táo, hay vì luôn tưởng tượng thảm họa sắp xảy ra? Ta cho đi vì yêu thương, hay vì sợ bị xem là ích kỷ nếu đặt giới hạn? Ta lao vào công việc vì thấy có ý nghĩa, hay vì dừng lại đồng nghĩa với việc phải đối diện khoảng trống bên trong?
Những câu hỏi ấy không nhằm phủ nhận vai trò của trách nhiệm tài chính. Ngược lại, chúng đưa trách nhiệm trở về đúng nền tảng của nó. Một người chỉ có thể thật sự chịu trách nhiệm với tiền khi họ không còn bị các phản ứng vô thức kéo đi quá mạnh. Khi có thể nhìn vào tài khoản mà không lập tức khép lại vì xấu hổ. Khi có thể nói về nợ mà không đánh đồng bản thân với thất bại. Khi có thể chi cho nhu cầu chính đáng mà không thấy mình phạm lỗi. Khi có thể kiếm tiền mà không biến đời sống thành một cuộc chạy trốn khỏi nỗi sợ thiếu thốn.
Không phải mọi khó khăn tài chính đều là chấn thương. Có những vấn đề chỉ cần thêm kiến thức, thêm cấu trúc, thêm kỷ luật là đã có thể cải thiện. Nhưng khi một mô thức tiền bạc cứ lặp lại qua nhiều năm, đi kèm cảm xúc mạnh, né tránh kéo dài, xấu hổ dai dẳng hoặc những hành vi mà chính ta biết là đang làm hại mình, có lẽ đã đến lúc cần nhìn sâu hơn. Khi ấy, điều cần được chăm sóc không chỉ là bảng chi tiêu, mà là phần con người đã học cách co lại trước tiền bạc từ rất lâu.
Chấn thương tài chính không phải là bản án cho thấy ta yếu đuối. Nó là dấu vết của những gì ta từng phải đi qua mà khi ấy chưa có đủ nâng đỡ để hiểu, gọi tên và chuyển hóa. Nhìn thấy điều đó không làm ta kém trách nhiệm hơn với tiền. Nó giúp ta bắt đầu chịu trách nhiệm theo một cách trưởng thành hơn, bớt tự trừng phạt hơn và thực tế hơn.
Bởi sau cùng, tự do tài chính không chỉ nằm ở số dư tài khoản. Nó còn nằm ở mức độ tự do mà ta có được bên trong chính mình khi nghĩ về tiền, nói về tiền và đưa ra những lựa chọn liên quan đến tiền.
Khi nghĩ đến tiền, điều xuất hiện đầu tiên trong bạn là một kế hoạch rõ ràng, hay một cảm giác quen thuộc nào đó mà bạn đã mang theo từ rất lâu?
Bài gốc trên Substack của Lê Đình Lực.