·16 phút đọc
TÂM LÝ HỌC ĐẰNG SAU VIỆC MẮC KẸT TRONG VÒNG XOÁY TIỀN BẠC
Có rất nhiều người luôn gặp khó khăn với vấn đề tiền bạc, tháng nào cũng tự nhủ lần này sẽ khác.
Có rất nhiều người luôn gặp khó khăn với vấn đề tiền bạc, tháng nào cũng tự nhủ lần này sẽ khác. Lương vừa về, họ ngồi xuống tính toán rất nghiêm túc, quyết định sẽ chi tiêu chặt chẽ hơn, trả bớt nợ, ngừng những khoản mua không cần thiết và cố để dành một ít cho tháng sau. Nhưng chỉ vài ngày trôi qua, sau một tuần làm việc mệt mỏi, một cuộc trò chuyện khiến lòng tự trọng bị chạm tới, hoặc một buổi tối kiệt sức không còn muốn nghĩ thêm điều gì nữa, họ lại đặt mua một món đồ, gọi một bữa ăn vượt quá dự tính, hoặc đơn giản là mặc kệ những khoản cần xử lý vì “để mai tính”.
Cuối tháng, cảm giác hụt hẫng quen thuộc trở lại. Tiền không còn bao nhiêu. Kế hoạch đầu tháng đổ vỡ. Một vài khoản nợ vẫn nằm đó, thậm chí lớn hơn trước. Người ấy tự trách mình, thấy mình thiếu ý chí, thiếu kỷ luật, thiếu năng lực sống một cuộc đời ổn định. Rồi đến tháng sau, vòng lặp bắt đầu lại, với một quyết tâm mới nhưng thường kết thúc bằng nỗi thất vọng cũ.
Thoạt nhìn, câu chuyện này rất dễ được kể như một vấn đề quản lý tiền. Người ta sẽ nói cần lập ngân sách rõ hơn, giảm tiêu dùng cảm xúc, đừng mua những thứ không thật sự cần, phải quyết liệt hơn với mục tiêu tài chính. Những lời khuyên ấy không sai. Nhưng nếu chúng đủ để giải quyết vấn đề, hẳn nhiều người đã không phải quay lại cùng một vòng xoáy hết tháng này qua tháng khác.
Điều khó hiểu không phải là con người không biết mình nên làm gì. Điều khó hiểu hơn là vì sao họ vẫn lặp lại những hành vi mà chính họ biết sẽ khiến mình bất an về sau.
Trong liệu pháp tài chính, thay đổi hành vi tiền bạc không được xem là kết quả trực tiếp của việc có thêm kiến thức. Một người có thể hiểu rất rõ nguyên tắc chi tiêu, tiết kiệm, trả nợ và lập kế hoạch, nhưng để biến hiểu biết ấy thành lựa chọn bền vững, họ còn cần một mức độ sẵn sàng tâm lý nhất định. Quá trình này có thể bị cản trở bởi cảm xúc, những lối tắt nhận thức, khả năng tự kiểm soát trong từng thời điểm, và cả việc người đó đang ở đâu trên hành trình thay đổi. Nói cách khác, tiền không chỉ được quyết định bằng lý trí tính toán. Nó còn được quyết định trong một trạng thái tâm lý cụ thể, vào một khoảnh khắc cụ thể, bởi một con người đang cố xoay xở với nhiều áp lực cùng lúc.
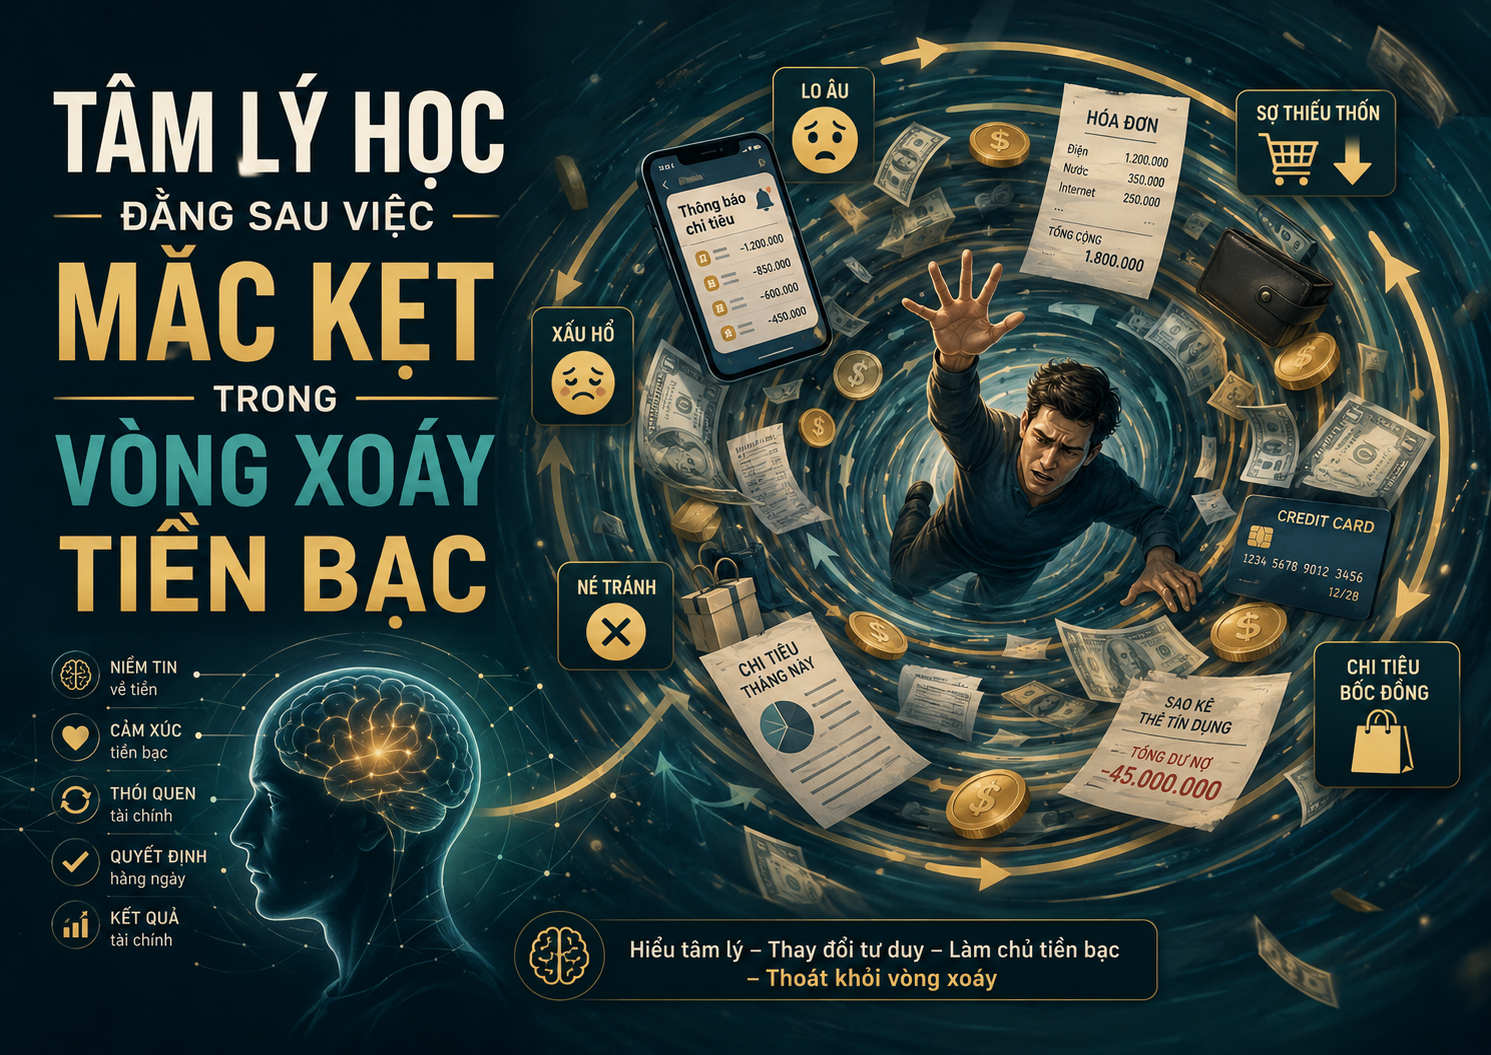
Chính ở đây, vòng xoáy tiền bạc bắt đầu lộ diện. Nó không chỉ là chuỗi những quyết định tài chính sai nối tiếp nhau. Nó là một chu trình tâm lý tự củng cố, trong đó căng thẳng tài chính tạo ra cảm xúc khó chịu, cảm xúc ấy thúc đẩy một hành vi giúp con người nhẹ nhõm trong ngắn hạn, hành vi đó làm thực trạng tài chính xấu hơn, rồi thực trạng mới lại tạo thêm căng thẳng, xấu hổ và bất an. Cứ như vậy, người ta bị cuốn đi, không hẳn vì họ muốn làm hại mình, mà vì họ đang liên tục chọn những cách giảm đau tức thời trước một nỗi khó chịu quá gần, quá thật.
Một hóa đơn chưa thanh toán có thể là điểm khởi đầu. Nó xuất hiện vào lúc người ta đã mệt sau một ngày dài, trong tài khoản không còn dư dả, và chỉ cần nhìn thấy con số phải trả cũng đủ làm ngực nặng xuống. Về lý trí, họ biết cần mở ra, kiểm tra, thanh toán hoặc ít nhất xác định cách xử lý. Nhưng về cảm xúc, họ chỉ muốn cảm giác nặng nề ấy biến mất trong vài phút. Thế là họ gạt thông báo sang một bên, tự nhủ sẽ xem sau. Không có quyết định nào được đưa ra, song cảm giác căng thẳng đã được giảm bớt đôi chút. Chính sự nhẹ nhõm ngắn ngủi ấy khiến hành vi né tránh dễ lặp lại.
Một người khác có thể tìm đến mua sắm. Không phải vì món đồ ấy thật sự cần thiết, mà vì trong khoảnh khắc đó, việc chọn mua một thứ gì đó tạo ra cảm giác mình vẫn có quyền hưởng thụ, vẫn có thể tự an ủi, vẫn còn chút chủ động trong một đời sống đang quá nhiều áp lực. Vài giờ sau, khi niềm hưng phấn qua đi, khoản tiền bị trừ khỏi tài khoản lại trở thành nguồn lo mới. Nhưng ở thời điểm quyết định mua hàng, điều người ấy tìm kiếm không phải sự ổn định tài chính trong ba tháng tới, mà là một khoảng nghỉ rất ngắn khỏi tâm trạng khó chịu ngay trước mặt.
Các nghiên cứu trong kinh tế học hành vi và liệu pháp tài chính đều nhấn mạnh rằng quyết định tài chính chịu ảnh hưởng đáng kể của cảm xúc tức thời. Những cảm xúc xuất hiện ngay tại thời điểm cân nhắc lựa chọn có thể khiến con người hành động khác với điều họ sẽ chọn khi bình tĩnh hơn. Đáng chú ý hơn, không phải cảm xúc nào đi vào quyết định tiền bạc cũng bắt nguồn trực tiếp từ vấn đề tiền bạc đang được xử lý. Có những cảm xúc được kéo tới từ các trải nghiệm khác, thậm chí từ những ký ức cũ, nhưng lại chen vào quyết định hiện tại và làm nó đổi hướng.
Trong một nghiên cứu về mô hình trị liệu tài chính theo nhóm, các tác giả nêu ví dụ một người tránh thanh toán hóa đơn vì cảm giác buồn bã khi nhìn thấy hóa đơn vô tình gợi lại ký ức từng chứng kiến cha mẹ cãi nhau vì tiền. Nếu không nhận ra nguồn gốc ấy, người đó có thể tưởng mình chỉ đang lười biếng hoặc kém trách nhiệm, trong khi thực chất một cảm xúc cũ đang được kích hoạt và đẩy họ vào né tránh. Khi cảm xúc tức thời lấn át nhận thức hiện tại, hành vi tài chính không còn được dẫn dắt hoàn toàn bởi điều ta biết là có lợi, mà bởi điều giúp ta bớt khó chịu nhất trong khoảnh khắc ấy.
Đó là lý do trong vòng xoáy tiền bạc, con người thường không chọn điều tốt nhất cho tương lai. Họ chọn điều giúp mình chịu được hiện tại.
Vấn đề là những hành vi giúp ta đỡ đau hôm nay lại thường khiến ta đau hơn vào ngày mai. Né tránh không làm khoản nợ biến mất. Mua sắm để tự xoa dịu không làm cảm giác thiếu an toàn được giải quyết tận gốc. Làm việc quá sức để chống lại nỗi sợ thiếu tiền có thể khiến cơ thể kiệt quệ, các mối quan hệ căng thẳng, và khả năng ra quyết định ngày càng suy giảm. Im lặng về tiền trong hôn nhân không giữ được hòa khí lâu dài, mà thường chỉ đẩy những bất đồng xuống sâu hơn, để rồi chúng quay trở lại dưới hình thức căng thẳng lớn hơn.
Một lựa chọn được đưa ra để bớt đau trong hôm nay có thể tạo ra nhiều lý do hơn để đau vào ngày mai. Đây là mắt xích quyết định khiến một khó khăn tiền bạc trở thành vòng xoáy. Nếu chỉ có căng thẳng mà không có hành vi làm vấn đề nặng thêm, con người vẫn có cơ hội dừng lại. Nếu chỉ có hành vi sai mà không đi kèm căng thẳng và tự trách, người ta có thể điều chỉnh khá nhanh. Nhưng khi hai yếu tố ấy gặp nhau, rồi liên tục khuếch đại lẫn nhau, vấn đề bắt đầu tự nuôi dưỡng chính nó.
Sau hành vi thường là xấu hổ. Đây là phần nhiều người đánh giá thấp, trong khi nó lại có sức giữ vòng lặp rất mạnh. Khi cuối tháng đến, người ta không chỉ nhìn thấy số dư tài khoản hoặc khoản nợ chưa giảm. Họ còn nhìn thấy một bản án về bản thân. “Mình lại thất bại rồi.” “Mình đúng là không quản lý nổi đời mình.” “Người khác làm được, sao mình cứ mãi như thế này?” Những câu tự thoại ấy khiến vấn đề tiền bạc không còn nằm ở hành vi, mà chuyển thành một phán quyết về giá trị con người.
Trong nghiên cứu về can thiệp nhóm bằng liệu pháp tài chính, các thành viên cho biết việc nhìn thẳng vào hiện trạng tài chính thường đi kèm cảm giác xấu hổ và tội lỗi; chỉ khi những cảm xúc này được làm dịu trong một môi trường đủ nâng đỡ, họ mới có thêm năng lượng tâm lý để chuẩn bị cho thay đổi thực tế. Điều đó gợi ra một điểm rất quan trọng: xấu hổ không làm con người có trách nhiệm hơn với tiền. Trong nhiều trường hợp, nó chỉ khiến họ muốn trốn lâu hơn khỏi thực tế tài chính của mình.
Một người đã quá xấu hổ vì nợ sẽ ngại mở bảng tổng hợp nợ. Một người tự thấy mình “dở tiền bạc” sẽ tránh học kỹ hơn về tiền vì sợ thêm một lần xác nhận mình kém cỏi. Một cặp đôi từng nhiều lần cãi nhau về chi tiêu sẽ ngày càng ít muốn nói về tiền, mặc dù sự im lặng ấy lại khiến hiểu lầm lớn dần. Cứ như vậy, hậu quả tài chính sinh ra cảm xúc tiêu cực; cảm xúc tiêu cực lại đẩy con người vào né tránh; né tránh làm vấn đề tiếp tục trầm trọng; rồi vấn đề mới lại củng cố niềm tin rằng “mình không thể làm khác”.
Nếu nhìn kỹ, vòng xoáy tiền bạc thường có thể được nhận ra qua năm mắt xích liên tục. Đầu tiên là một tác nhân kích hoạt, chẳng hạn một hóa đơn, một khoản nợ, thu nhập giảm, lời đề nghị vay tiền từ người thân, hoặc chỉ đơn giản là thời điểm cuối tháng. Kế đó là phản ứng cảm xúc, có thể là lo âu, xấu hổ, hụt hẫng, bất lực, tức giận hoặc trống rỗng. Từ cảm xúc ấy xuất hiện một hành vi tự làm dịu, như né tránh, trì hoãn, tiêu dùng, lao vào làm việc, cho đi quá mức, hoặc bám víu vào một cơ hội kiếm tiền có vẻ hứa hẹn. Hành vi ấy tạo ra hậu quả tài chính và quan hệ, từ dòng tiền rối hơn, nợ tăng lên, xung đột nhiều hơn, cho đến cảm giác kiệt sức và mất lòng tin vào chính mình. Cuối cùng, một niềm tin tiêu cực được củng cố: “Tiền lúc nào cũng khiến mình khổ”, “Mình không thể quản lý nổi tiền”, “Phải kiếm nhiều hơn nữa mới an toàn”, hoặc “Không nhìn vào thì ít ra mình còn đỡ đau hơn”. Rồi chỉ cần một tác nhân mới xuất hiện, toàn bộ chu trình lại được khởi động.
Tuy nhiên, không phải ai cũng mắc kẹt theo cùng một cách. Có người bị giữ lại bởi nỗi sợ thiếu, nên họ tích lũy trong bất an, không dám tận hưởng ngay cả khi đời sống đã khá hơn. Có người bị giữ bởi nhu cầu chứng minh giá trị, nên càng lo lắng càng làm việc không ngừng, như thể nghỉ một chút là tự mình rơi xuống. Có người tiêu dùng để lấp khoảng trống của cô đơn, chán nản hoặc mặc cảm thua kém. Có người luôn hỗ trợ tài chính cho người thân dù bản thân đang cạn kiệt, vì việc từ chối chạm vào nỗi sợ bị xem là vô tình hoặc không còn được yêu.
Liệu pháp tài chính xem các mô thức ấy trong mối liên hệ với quá trình xã hội hóa tài chính, các kịch bản tiền bạc, sơ đồ gia đình về tiền, và sự truyền thừa những niềm tin, giá trị, kỹ năng qua các thế hệ. Nghĩa là, vòng xoáy hiện tại không chỉ được tạo nên bởi hoàn cảnh trước mắt, mà còn bởi cách một người đã học để hiểu về tiền, về an toàn, về thành công và về chính mình từ rất lâu trước đó.
Một người lớn lên trong gia đình luôn coi thiếu tiền là thảm họa có thể bước vào đời với tâm thế lúc nào cũng phải phòng thủ. Một người từng bị so sánh vì điều kiện kinh tế có thể học rằng chỉ khi kiếm nhiều hơn, mặc đẹp hơn, sở hữu nhiều hơn thì mình mới bớt bị xem thường. Một người chứng kiến bố mẹ liên tục hi sinh bản thân cho gia đình có thể về sau khó phân biệt giữa yêu thương và cạn kiệt. Những niềm tin ấy không quyết định tuyệt đối số phận tài chính của ai, nhưng chúng có thể tạo nên quỹ đạo tâm lý quen thuộc, khiến mỗi khi áp lực xuất hiện, người ta dễ quay về đúng cách phản ứng cũ.
Vì vậy, muốn hiểu việc con người mắc kẹt trong vòng xoáy tiền bạc, ta không thể chỉ nhìn vào bề mặt của các quyết định tài chính. Ta cần nhìn vào cơ chế tâm lý đang vận hành phía sau chúng. Một hành vi chi tiêu thiếu khôn ngoan có thể là biểu hiện của sự bốc đồng, nhưng cũng có thể là nỗ lực tự an ủi sau một ngày quá căng thẳng. Một hành vi né tránh có thể là trì hoãn, nhưng cũng có thể là cách tâm trí tạm thời bảo vệ người đó khỏi lượng lo âu mà họ chưa biết xử lý. Một sự cố chấp trong việc kiếm tiền có thể là tham vọng, nhưng cũng có thể là nỗi sợ bị rơi lại vào cảm giác bất lực cũ.
Điều này không có nghĩa là ta phủ nhận trách nhiệm cá nhân hoặc xem mọi lựa chọn tài chính đều là hệ quả của quá khứ. Hoàn cảnh kinh tế, mức thu nhập, chi phí sống, biến cố gia đình, bệnh tật, thất nghiệp và bất công xã hội đều có ảnh hưởng rất thật đến đời sống tiền bạc. Một người không thể chỉ “chữa lành tâm lý” để thay thế cho thu nhập đủ sống hoặc một hệ thống an sinh tốt hơn. Nhưng khi hoàn cảnh khó khăn gặp thêm những phản ứng tâm lý khiến con người liên tục né tránh, tự làm dịu ngắn hạn hoặc tự đánh giá mình bằng thất bại tài chính, vòng xoáy thường trở nên bền hơn, nặng hơn và khó thoát hơn.
Nhiều người cố bước ra khỏi vòng xoáy ấy bằng cách siết mình chặt hơn. Họ đặt ra những quy tắc nghiêm khắc hơn, tự cấm đoán nhiều hơn, hứa rằng từ nay sẽ hoàn toàn khác, rồi khi không giữ nổi lại càng trách bản thân nặng hơn. Nhưng nếu điều đang duy trì vòng lặp không chỉ là thiếu kế hoạch, mà là một cơ chế tâm lý đang liên tục tự bảo vệ bằng những cách gây hại, thì càng siết chặt chưa chắc càng thoát ra. Có khi, bước đầu tiên cần thiết hơn là dừng lại đủ lâu để nhận ra điều gì thực sự đang xảy ra trong mình mỗi khi tiền bạc trở nên khó chịu.
Trước một hành vi tài chính lặp lại, câu hỏi quan trọng không chỉ là “Tôi nên làm gì khác?”, mà còn là “Hành vi này đang giúp tôi thoát khỏi cảm giác nào?” Tôi đang tránh nhìn vào khoản nợ, hay đang tránh cảm giác thất bại? Tôi đang mua một món đồ, hay đang mua vài phút được quên đi áp lực? Tôi đang nhận thêm công việc, hay đang cố xua đi nỗi sợ rằng mình không bao giờ đủ an toàn? Tôi đang cho đi vì tự do yêu thương, hay vì không chịu nổi cảm giác có lỗi khi đặt giới hạn?
Những câu hỏi ấy không giải quyết ngay bài toán tiền bạc, nhưng chúng có thể tạo ra một khoảng dừng nhỏ giữa cảm xúc và hành vi. Và đôi khi, chính khoảng dừng ấy là nơi vòng xoáy bắt đầu lỏng ra.
Trong những quyết định tiền bạc khiến bạn hối tiếc nhất, bạn đang thật sự chọn tiền, hay đang chọn một khoảnh khắc chạy trốn khỏi bất an?
Bài gốc trên Substack của Lê Đình Lực.